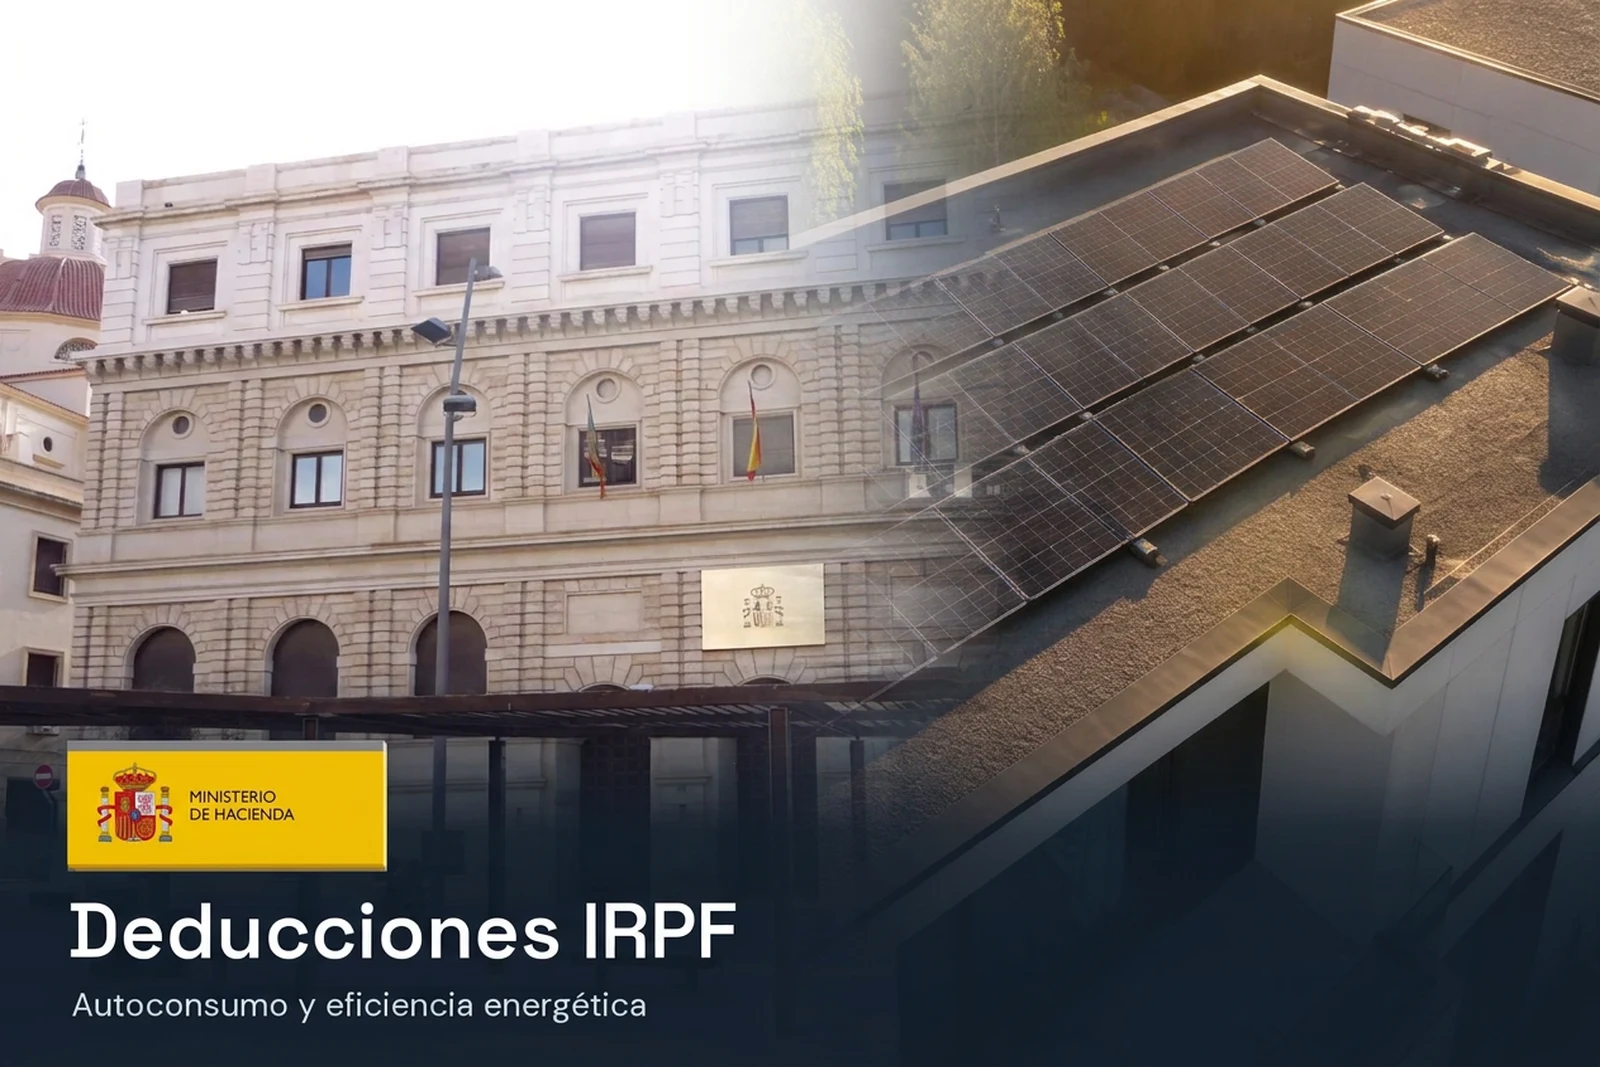
El Real Decreto-ley 7/2026, de 20 de marzo (BOE del 21 de marzo), incluye varias medidas tributarias relacionadas con la energía, según ha informado la Agencia Tributaria.
Entre ellas, se crea una nueva deducción en el IRPF por la instalación durante 2026 de sistemas de autoconsumo eléctrico con fuentes renovables en inmuebles y en edificios de uso predominantemente residencial.
Además, se prorrogan hasta el 31 de diciembre de 2026 las deducciones por obras de mejora de la eficiencia energética de viviendas que reduzcan la demanda de calefacción y refrigeración o el consumo de energía primaria no renovable, y hasta el 31 de diciembre de 2027 la deducción por obras en edificios residenciales.
Los porcentajes, bases máximas y requisitos concretos de la nueva deducción deben consultarse en el texto del Real Decreto-ley y en la información oficial de la Agencia Tributaria.
Qué significa esta evolución
La aplicación de una deducción depende de cada caso: fecha de la instalación, tipo de inmueble, facturas y pagos, y la documentación exigida. Esta información es general y no sustituye el asesoramiento fiscal. Las deducciones autonómicas, si existen, son independientes.
Fuente: Agencia Tributaria · 23 de marzo de 2026
Energía solar y baterías — NURANORD →