Según la Agencia Tributaria, el Real Decreto-ley 7/2026, de 20 de marzo, prorroga hasta el 31 de diciembre de 2026 la deducción en el IRPF por la adquisición de vehículos eléctricos enchufables y de pila de combustible y por la instalación de puntos de recarga.
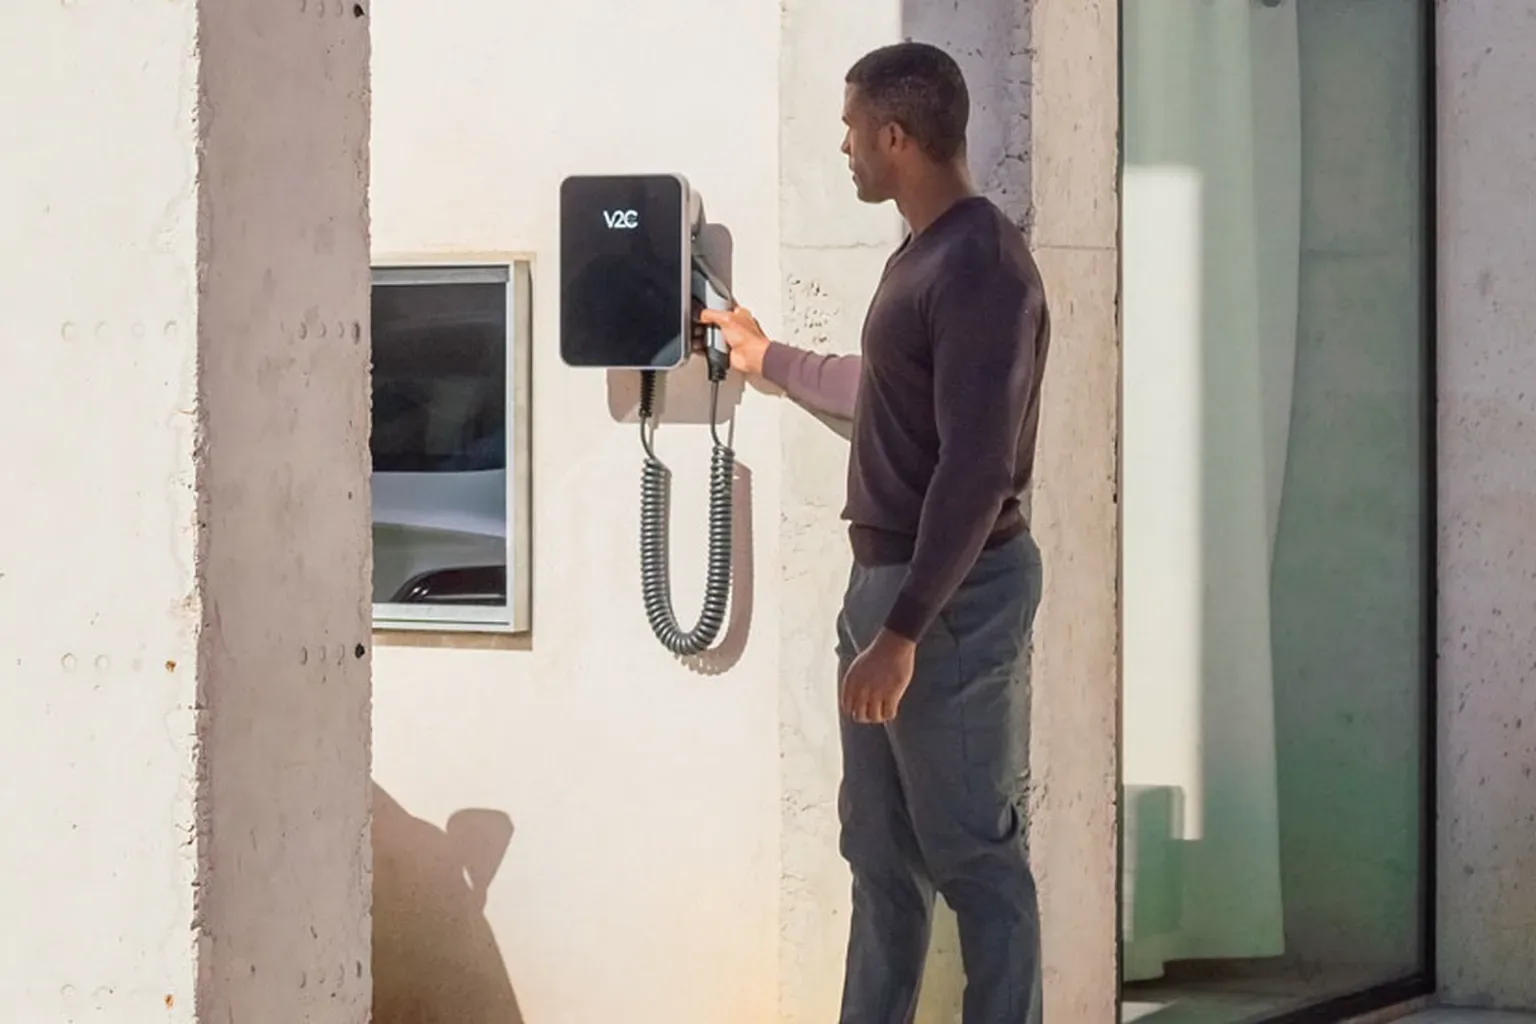
Esta deducción, recogida en la normativa del IRPF, permite deducir el 15 % de las cantidades invertidas en la instalación de un punto de recarga para vehículo eléctrico, con una base máxima de 4.000 euros, siempre que se cumplan los requisitos establecidos.
El mismo Real Decreto-ley prorroga para 2026 la libertad de amortización de las inversiones empresariales en nuevas infraestructuras de recarga.
Qué significa esta evolución
Entre los requisitos habituales están que el punto de recarga se instale en un inmueble del contribuyente y que el pago no se realice en efectivo. Es recomendable conservar facturas y justificantes y consultar a un asesor fiscal antes de la declaración.
Fuente: Agencia Tributaria · 23 de marzo de 2026
Electricidad y recarga de vehículo eléctrico — NURANORD →